Ärzte & Mediziner
Medizinische Verantwortung, sensible Gesundheitsdaten und digitalisierte Praxisabläufe
Elektronische Patientenakte, Telematikinfrastruktur und vernetzte Praxissoftware verändern Prozesse und Abhängigkeiten – der Versicherungsschutz muss zur tatsächlichen Praxis passen.
Medizinische Praxen haben sich verändert
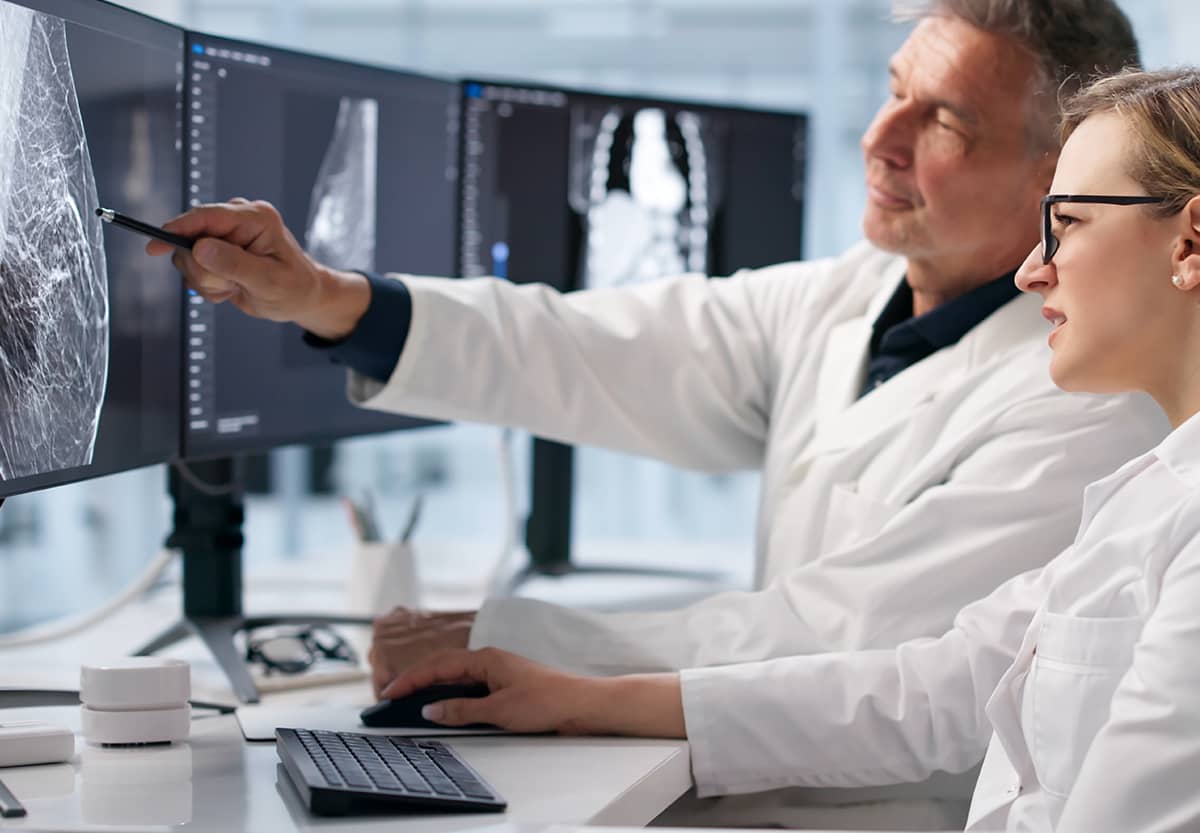
Arztpraxen arbeiten heute medizinisch und digital zugleich.
Praxisverwaltungssysteme, Telematikinfrastruktur, elektronische Patientenakte, eRezept und digitale Kommunikation sind Teil des Versorgungsalltags. Damit steigt die Abhängigkeit von funktionierender Technik und sicherer Datenverarbeitung. Zugleich bleiben die klassischen Risiken bestehen: Behandlungs- und Organisationsfehler, Schäden an Patienten oder Dritten sowie Sachschäden an Praxis und Medizintechnik.
Die Absicherung muss deshalb berufliche Haftung, Praxisbetrieb und digitale Risiken zusammen betrachten. Gerade bei sensiblen Gesundheitsdaten ist Cyber-Sicherheit nicht nur IT-Thema, sondern Teil des Praxisrisikos. Wie digitale Eigenschäden, Betriebsunterbrechungen und Haftungsfolgen abgesichert werden können, zeigt unsere Cyber-Versicherung.
Welche Betriebe HBS damit anspricht
Ärzte & Mediziner umfasst sehr unterschiedliche Praxisformen und Tätigkeiten.
HBS richtet sich an niedergelassene Ärztinnen und Ärzte, Gemeinschaftspraxen, Berufsausübungsgemeinschaften und Medizinische Versorgungszentren. Welche Absicherung erforderlich ist, hängt unter anderem von Fachrichtung, Behandlungsangebot, Organisationsform, Mitarbeitenden, Medizintechnik und Praxisstruktur ab.
Eine hausärztliche Praxis hat andere Behandlungs-, Technik- und Organisationsrisiken als eine chirurgisch oder diagnostisch geprägte Praxis. Deshalb beginnt eine sinnvolle Absicherung nicht mit einem Standardpaket „für Ärzte“, sondern mit der tatsächlichen medizinischen Tätigkeit und Praxisorganisation.
Was und wie kann abgesichert werden?
Berufliche Haftung
Ärztinnen und Ärzte müssen sich nach dem für sie geltenden Berufsrecht hinreichend gegen Haftpflichtansprüche aus ihrer beruflichen Tätigkeit versichern. Entscheidend ist, dass Tätigkeitsumfang, Fachrichtung und Praxisform im Versicherungsschutz korrekt abgebildet sind.
Praxis, Medizintechnik und Einrichtung
Feuer, Leitungswasser, Einbruch, Sturm oder andere versicherte Ereignisse können Räume, medizinische Geräte und Betriebseinrichtung treffen. Bei eigenen Praxisgebäuden kann zusätzlich die Gewerbegebäudeversicherung relevant sein.
Betriebsunterbrechung
Fällt eine Praxis nach einem versicherten Sachschaden aus, können laufende Kosten weiterbestehen, während Einnahmen fehlen. Eine Betriebsunterbrechungsversicherung kann den daraus entstehenden Ertragsausfall im vereinbarten Umfang auffangen.
Cyber und Gesundheitsdaten
Praxissoftware, TI, digitale Kommunikation und Gesundheitsdaten schaffen technische und datenschutzrechtliche Abhängigkeiten. Cyber-Versicherung und IT-Sicherheitsmaßnahmen sollten deshalb zusammengedacht werden.
Mitarbeitende und Fachkräfte
Betriebliche Krankenversicherung und betriebliche Altersvorsorge können Bestandteile einer Arbeitgeberstrategie für Praxisteams sein.
Warum moderner Schutz beim konkreten Betrieb ansetzt
Die berufliche Haftung ist für Ärztinnen und Ärzte der zentrale Ausgangspunkt.
Sie bildet aber nicht das gesamte Praxisrisiko ab. Moderne Praxen sind zugleich von Medizintechnik, IT-Systemen, sensiblen Daten, qualifizierten Mitarbeitenden und funktionierenden Räumen abhängig.
Die entscheidende Frage lautet nicht: „Welche Versicherungen braucht eine Arztpraxis normalerweise?“ Sondern: „Welche medizinischen, organisatorischen und digitalen Risiken können diese konkrete Praxis finanziell oder operativ ernsthaft treffen?“
Welche Versicherungen braucht eine Arztpraxis?
Ist eine Berufshaftpflicht für Ärzte Pflicht?
Sind Praxisgeräte und Medizintechnik automatisch versichert?
Was passiert, wenn die Praxis nach einem Sachschaden schließen muss?
Warum ist Cyber-Schutz für Praxen relevant?
Sind ePA und Telematikinfrastruktur ein Versicherungsrisiko?
Wie können Praxen Mitarbeitende zusätzlich absichern?
Warum über einen Makler statt direkt beim Versicherer?
BERATUNG, die sich lohnt.
Ihr Unternehmen ist in einer anderen Branche tätig?
Die hier vorgestellten Branchen bilden ausgewählte Beratungsschwerpunkte von HBS.
Als unabhängiger Versicherungsmakler betreuen wir Unternehmen und Selbstständige branchenübergreifend und entwickeln den Versicherungsschutz passend zu Tätigkeit und Risikoprofil.