Hausrat- & Wohngebäudeversicherung
Ihr Zuhause hat sich verändert. Die Risiken auch.
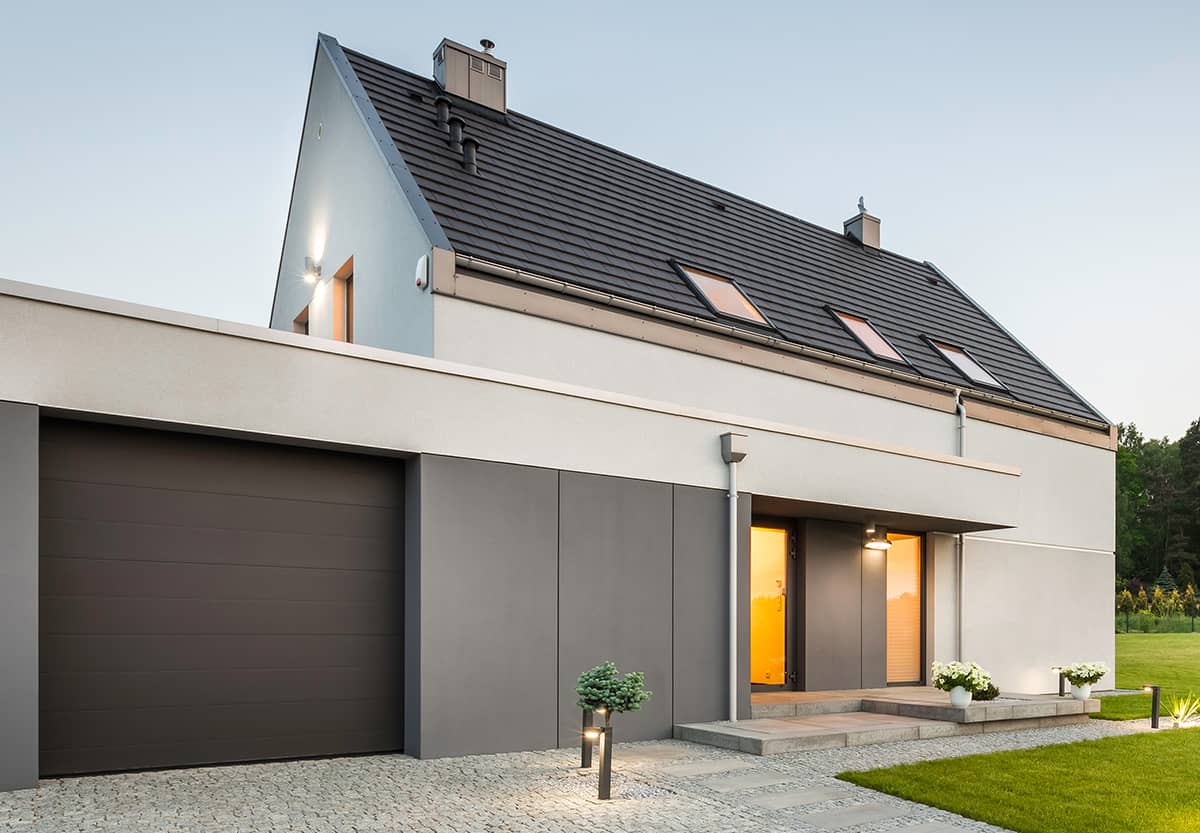
Ihr Zuhause ist heute mehr als vier Wände: Photovoltaik auf dem Dach, Technik im Keller, Werte im Schrank und ein Grundstück drumherum. Gleichzeitig verändern Klima, Modernisierung und neue Schadenbilder die Risiken. Hausrat- und Wohngebäudeversicherung sollten dazu passen – wir prüfen das mit Ihnen.
Die klassische Erklärung ist schnell erzählt: Was beweglich ist, gehört zum Hausrat, was fest verbaut ist, zum Gebäude. Das stimmt weiter – aber es ist nicht die eigentliche Geschichte. Denn Ihr Zuhause hat sich verändert, und mit ihm die Risiken. Vier Entwicklungen prägen das:
Klimawandel und Naturgefahren
Überschwemmung durch Starkregen, Rückstau, Sturm und Hagel treffen häufiger. Entscheidend ist nicht nur die geografische Lage, sondern das konkrete Haus – Keller, Entwässerung, Rückstauschutz und Außenanlagen.
Modernisierung und Energiewende
Photovoltaik, Batteriespeicher, Wärmepumpe, Wallbox, Verschattung, Smart Home und Sicherheitstechnik verändern ein Haus über die Jahre. Nach solchen Investitionen stellt sich die Frage, ob der Vertrag das heutige Gebäude noch richtig abbildet.
Grundstück und Außenanlagen
Zum Eigenheim gehören heute oft Garage oder Carport, Gartenhaus, Terrasse, Zäune, Pool samt Technik oder Bewässerung. Je nach Vertrag sind diese Bestandteile unterschiedlich erfasst.
Veränderte Einbruchrisiken
Der klassische Einbruch beginnt heute oft digital. Die Ausspähung eines Hauses kann bereits online starten – über geteilte Urlaubs- und Standortinformationen, digitale Karten für Zuwegungen oder andere frei zugängliche Informationen. Gleichzeitig schaffen Smart Locks, Funkkameras und vernetzte Alarmanlagen neue Möglichkeiten für den Einbruchschutz, aber auch neue Angriffspunkte. Dazu kommen leistungsfähige, tragbare Akku- und Hydraulikwerkzeuge, mit denen Täter moderner Sicherheitstechnik die Stirn bieten. Einbruchschutz ist damit zunehmend ein Zusammenspiel aus mechanischer, elektronischer und digitaler Sicherheit.
Für wen ist das relevant?
Das hängt vor allem von der Wohnform ab.
Mieter
Brauchen in der Regel nur eine Hausratversicherung für den eigenen Besitz – das Gebäude versichert der Eigentümer.
Eigentümer eines selbst genutzten Hauses
Brauchen beides – die Wohngebäudeversicherung für die Substanz, die Hausratversicherung für den Inhalt.
Eigentümer einer Eigentumswohnung
Brauchen Hausrat für den eigenen Inhalt und sind über die Eigentümergemeinschaft am Gebäudevertrag beteiligt.
Vermieter
Versichern das Gebäude; je nach Bedarf kommt ein Mietausfallschutz hinzu.
Was und wie ist versichert?
Zwei Versicherungen teilen sich das Zuhause: die Hausratversicherung für alles Bewegliche – Möbel, Elektronik, Kleidung, Wertsachen – und die Wohngebäudeversicherung für die Bausubstanz – Mauern, Dach, Fenster, fest Verbautes. Diese Trennung klingt einfach, führt im Alltag aber zur entscheidenden Frage: Wo endet für Ihre Versicherung eigentlich das Haus? Die fest installierte Photovoltaik, die Einbauküche, das Gartenhaus, die Pooltechnik – je nach Vertrag gehören sie zum Gebäude, zum Hausrat oder sind gesondert zu vereinbaren. Worauf es dabei ankommt:
Elementar ist der wichtigste Zusatz
Feuer, Leitungswasser, Sturm und Hagel gehören zur Grunddeckung; Überschwemmung durch Starkregen und Rückstau nur mit dem Elementarbaustein – in Hausrat und Wohngebäude getrennt zu vereinbaren. Rückstauschäden folgen dabei eigenen Voraussetzungen.
Die richtige Versicherungssumme
Beim Gebäude ist die gleitende Neuwertversicherung ein verbreitetes Instrument gegen Unterversicherung; beim Hausrat muss die Summe zum tatsächlichen Wert passen. Der Unterversicherungsverzicht schützt zusätzlich, setzt aber eine ordnungsgemäße Wertermittlung voraus.
Einbruch als Zusammenspiel
Gestohlener Hausrat auf der einen, beschädigte Türen, Fenster und Rollläden auf der anderen Seite – Hausrat und Gebäude greifen hier ineinander. Welche Police für Diebesgut und welche für Gebäudeschäden eintritt, hängt von den vereinbarten Bedingungen ab; deshalb sollten beide Verträge aufeinander abgestimmt sein. Versichert ist grundsätzlich der Einbruchdiebstahl mit Spuren des Eindringens; einfacher Trickdiebstahl ist meist ausgeschlossen.
Mobile Werte und Außenversicherung
Hochwertige Fahrräder und E-Bikes, Schmuck, Elektronik – hier zählen Wertsachengrenzen, der Baustein Fahrraddiebstahl und die Außenversicherung.
Grundstück und Außenanlagen
Garage, Carport, Gartenhaus, Zäune, Pool samt Technik – ob und wie sie erfasst sind, ist vertragsabhängig.
Warum der Schutz so wichtig ist
Ihr Versicherungsvertrag ist vielleicht 15 Jahre alt. Ihr Haus ist es nicht mehr. In dieser Zeit sind die Baukosten gestiegen, und viele Häuser haben sich verändert – Photovoltaik, Wärmepumpe, Wallbox, Pool, neue Technik.
Die Wertfrage
Eine alte Versicherungssumme deckt den heutigen Wiederaufbau oft nicht mehr; gleitende Neuwertversicherung und eine saubere Wertermittlung sind deshalb kein Detail.
Die Aktualität des Vertrags
Nach wesentlichen baulichen oder technischen Veränderungen sollte geprüft werden, ob Versicherungsschutz, die Angaben zum Gebäude und die Versicherungssumme noch stimmen – und ob vertragliche Anzeigeobliegenheiten bestehen. Sicher ist: Nach größeren Investitionen gehört der Vertrag auf den Prüfstand.
Was Hausrat & Wohngebäude nicht abdecken
Damit die Erwartung stimmt, gehört die Abgrenzung dazu:
Elementarschäden ohne Einschluss
Überschwemmung durch Starkregen und Rückstau sind nur mit dem Elementarbaustein gedeckt, in Hausrat und Gebäude jeweils gesondert.
Schäden, die Sie anderen zufügen
Dafür ist die Privathaftpflicht zuständig, nicht Hausrat oder Gebäude.
Wertsachen und Fahrraddiebstahl
Wertsachen über die vereinbarten Grenzen hinaus sowie Fahrraddiebstahl ohne den entsprechenden Baustein sind nicht abgedeckt.
Einfacher Diebstahl und Trickdiebstahl
Einfacher Diebstahl und Trickdiebstahl ohne Einbruchspuren sind in der Regel nicht versichert.
Grobe Fahrlässigkeit
Ob und in welchem Umfang bei eigenem Verschulden geleistet wird, ist tarifabhängig.
Vorsätzlich herbeigeführte Schäden
Vorsätzlich herbeigeführte Schäden sind nicht versichert.